4 cách tiết kiệm tiền theo tuần đơn giản mà hiệu quả bất ngờ
4 cách tiết kiệm tiền theo tuần đơn giản mà hiệu quả bất ngờ
Nhiều người muốn tiết kiệm nhưng lại thất bại vì đặt mục tiêu quá lớn, quá xa và quá mơ hồ. Khi chờ đến cuối tháng mới xem mình còn bao nhiêu tiền, phần lớn khoản dư đã bị cuốn vào những chi tiêu nhỏ khó nhớ, khó kiểm soát.
Tiết kiệm theo tuần giải quyết đúng nút thắt đó. Cách này biến việc tích lũy thành một thói quen ngắn hạn, dễ theo dõi và ít gây áp lực hơn so với việc ép bản thân dành ra một khoản lớn ngay từ đầu tháng.
Tiết kiệm tiền lẻ mỗi ngày
Cách đơn giản nhất để bắt đầu là gom những khoản tiền lẻ phát sinh trong ngày rồi đưa vào một quỹ riêng theo tuần. Đó có thể là tiền thừa sau khi mua cà phê, tiền lẻ còn lại trong ví, hoặc số tiền nhỏ mà bạn thường bỏ qua vì nghĩ rằng nó không đáng kể. Chính những khoản “không đáng kể” này lại tạo ra sự khác biệt khi được lặp lại đều đặn.
Điểm mạnh của cách làm này là nó không đòi hỏi bạn phải thay đổi cấu trúc chi tiêu ngay lập tức. Bạn vẫn ăn uống, đi lại và sinh hoạt như bình thường, nhưng thay vì để tiền lẻ trôi mất trong ví hoặc tài khoản thanh toán, bạn chủ động đưa nó vào một nơi không dễ chạm tới. Với nhiều người, một chiếc hũ tiết kiệm, một phong bì riêng hoặc một tài khoản phụ là đủ để tạo ra thói quen.
Cơ chế của phương pháp này nằm ở hiệu ứng cộng dồn. Một khoản nhỏ mỗi ngày có vẻ không tạo khác biệt, nhưng khi được tích lũy theo tuần, nó tạo ra cảm giác “mình đang thật sự tiết kiệm được”. Cảm giác tiến bộ này quan trọng không kém số tiền thực tế, vì nó giúp não bộ hình thành phản xạ tiết kiệm thay vì phản xạ tiêu tiền. Tuy vậy, cách này chỉ phù hợp nếu bạn có kỷ luật cơ bản và không rút quỹ ra dùng cho những khoản phát sinh không cần thiết.
Một mẹo thực tế là đặt ra ngưỡng rõ ràng cho tiền lẻ. Ví dụ, cứ mỗi tối bạn bỏ toàn bộ tiền mặt lẻ còn lại vào quỹ tiết kiệm tuần. Nếu dùng thanh toán không tiền mặt, bạn có thể làm tròn số chi tiêu lên mức cao hơn và phần chênh lệch sẽ được chuyển vào một tài khoản riêng. Đội ngũ biên tập của Chăm con chuẩn nhận thấy những người giữ được thói quen này lâu nhất thường không phải người có thu nhập cao, mà là người có một quy tắc rất đơn giản và lặp lại được.
Quản lý chi tiêu từng tuần hiệu quả
Tiết kiệm theo tuần không chỉ là bớt chi, mà là hiểu rõ dòng tiền của mình đang đi đâu. Nhiều người thất thoát tiền không phải vì mua món quá đắt, mà vì quá nhiều khoản nhỏ xuất hiện rải rác: gửi xe, ăn vặt, phí giao hàng, mua đồ tiện tay. Khi cộng lại, chúng tạo thành một lỗ thủng ngân sách khó nhận ra nếu chỉ nhìn tổng chi cuối tháng.
Bước đầu tiên là liệt kê toàn bộ khoản cần chi theo tuần và theo tháng. Chi phí theo tuần thường gồm ăn uống, xăng xe, đi lại, cà phê, sinh hoạt cá nhân. Chi phí theo tháng có thể là tiền nhà, điện nước, internet, học phí, bảo hiểm hoặc các khoản trả góp. Khi tách hai nhóm này ra, bạn sẽ thấy rõ phần nào cố định, phần nào có thể co giãn. Đây là nền tảng để quyết định khoản nào cần giữ, khoản nào có thể cắt bớt.
Cơ chế của phương pháp quản lý chi tiêu theo tuần là chuyển từ cảm tính sang đo lường. Ngân sách không còn là một con số chung chung, mà trở thành giới hạn cụ thể cho từng nhóm nhu cầu. Khi giới hạn đã rõ, việc chi tiêu có xu hướng tự điều chỉnh vì mỗi quyết định mua sắm đều phải đi qua một câu hỏi đơn giản: khoản này có nằm trong kế hoạch tuần không. Tuy nhiên, nếu bạn đặt ngân sách quá thấp ngay từ đầu, phản tác dụng sẽ xảy ra rất nhanh vì bạn dễ bỏ cuộc sau vài ngày.
Sau khi liệt kê chi phí, bước tiếp theo là tối ưu lại số tiền cần chi. Nhiều khoản có thể giảm mà không ảnh hưởng lớn đến chất lượng sống, chẳng hạn đổi một bữa ăn ngoài bằng bữa tự chuẩn bị, hoặc gộp vài chuyến đi lặt vặt thành một lần đi. Quan trọng hơn, bạn cần đặt mục tiêu tiết kiệm theo tuần và theo tháng cùng lúc. Mục tiêu tuần giúp bạn bám nhịp, còn mục tiêu tháng giúp bạn nhìn thấy bức tranh dài hơn để không bị ảo tưởng rằng mình đã tiết kiệm tốt chỉ vì vài ngày đầu chi ít.
Cuối cùng là ghi lại tất cả khoản chi thực tế. Đây là phần nhiều người bỏ qua vì nghĩ rằng chỉ cần đặt kế hoạch là đủ. Thực tế, kế hoạch chỉ có giá trị khi được đối chiếu với dữ liệu thật. Nếu không ghi lại, bạn sẽ không biết khoản nào đang âm ngân sách, khoản nào thường xuyên vượt dự kiến. Chăm con chuẩn cho rằng hiệu quả của tiết kiệm tuần nằm ở chỗ nó buộc bạn đối diện với sự thật tài chính ngay khi thói quen chi tiêu vừa lệch, thay vì đợi đến cuối tháng mới sửa.
Tham gia thử thách tiết kiệm trong 52 tuần
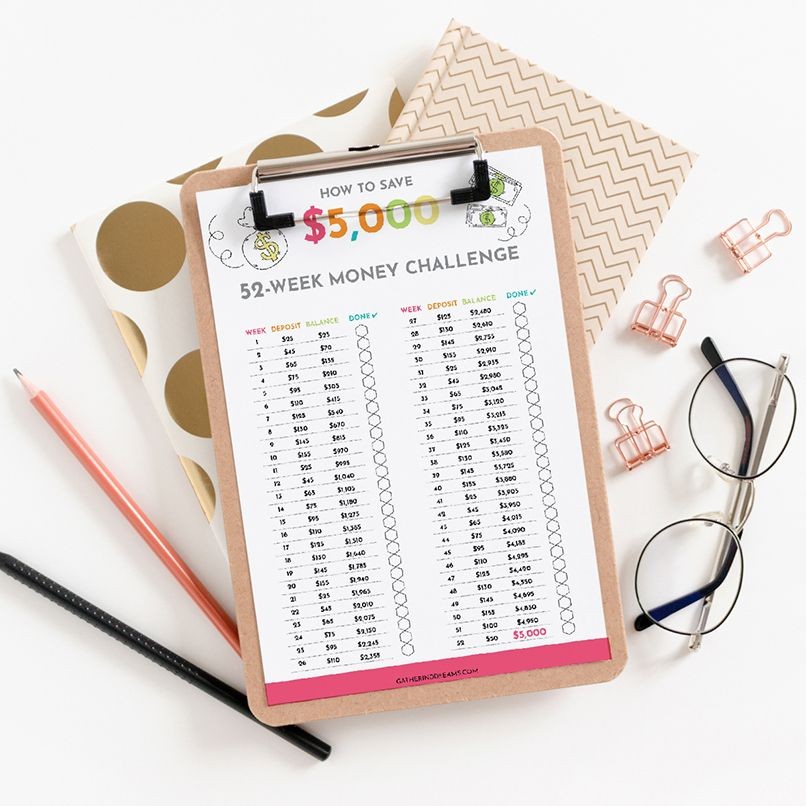
Thử thách 52 tuần là một cách biến tiết kiệm thành trò chơi có tiến trình rõ ràng. Thay vì đặt mục tiêu mơ hồ như “phải để dành nhiều hơn”, bạn chia nhỏ thành từng tuần với mức tăng đều hoặc mức góp cố định. Điều khiến mô hình này hấp dẫn là nó tạo được cảm giác hoàn thành liên tục, một yếu tố rất quan trọng để duy trì hành vi tài chính tốt.
Bạn có thể bắt đầu bằng mức rất nhỏ rồi tăng dần theo từng tuần, hoặc giữ nguyên một con số cố định trong suốt 52 tuần. Cách tăng dần phù hợp với người mới vì áp lực ban đầu thấp. Cách cố định phù hợp với người thích ổn định và dễ lập ngân sách. Dù chọn kiểu nào, điểm cốt lõi vẫn là biến tiết kiệm thành một lịch trình đều đặn, chứ không phụ thuộc vào tâm trạng của từng tuần.
Cơ chế của thử thách này nằm ở việc tạo ra “đà” tâm lý. Khi hoàn thành vài tuần đầu, não bộ bắt đầu ghi nhận đây là việc quen thuộc, không còn là nỗ lực đặc biệt. Càng ít phải ra quyết định mỗi lần góp tiền, bạn càng giảm được ma sát tâm lý. Nhưng phương pháp này chỉ phù hợp nếu mức đóng góp không vượt quá khả năng thực tế, vì một thử thách quá nặng sẽ khiến bạn dừng lại giữa chừng và mất luôn động lực.
Điều nên lưu ý là thử thách 52 tuần không phải cứ làm giống nhau với mọi người. Một người thu nhập ổn định có thể chọn mức tăng đều. Một người thu nhập biến động nên chọn con số linh hoạt hơn, ví dụ chỉ góp khi tuần đó có khoản dư. Điều quan trọng không nằm ở tốc độ, mà ở khả năng đi hết chu kỳ. Trong các bài phân tích của Chăm con chuẩn, những mục tiêu dài hạn bền nhất thường là mục tiêu có độ khó vừa phải và cho phép điều chỉnh khi cuộc sống thay đổi.
Tiết kiệm tiền theo tuần bằng giải pháp tiết kiệm tích lũy và rút gốc linh hoạt
Khi đã có kỷ luật cơ bản, bạn nên đưa tiền tiết kiệm tuần vào một công cụ tách biệt khỏi tài khoản chi tiêu hàng ngày. Giải pháp tiết kiệm tích lũy là một lựa chọn phù hợp vì nó cho phép gửi tiền định kỳ theo lịch, giúp khoản nhỏ trở thành khoản lớn theo thời gian. Đây là kiểu tiết kiệm có tính hệ thống, không phụ thuộc vào việc bạn nhớ hay quên trong từng ngày lẻ tẻ.
Ưu điểm lớn của tiết kiệm tích lũy là nó giảm khả năng tiêu nhầm số tiền đã định để dành. Khi tiền nằm chung với tài khoản thanh toán, rào cản chi tiêu rất thấp. Ngược lại, khi tiền được chuyển sang một kênh riêng, bạn phải thực hiện thêm một bước mới có thể lấy ra dùng. Chính bước bổ sung đó tạo ra độ ma sát cần thiết để hạn chế chi tiêu theo cảm xúc. Tuy vậy, bạn vẫn cần cân nhắc kỳ hạn, điều kiện rút và mức độ linh hoạt trước khi chọn, vì không phải mục tiêu nào cũng phù hợp với việc “khóa” tiền quá lâu.
Một lựa chọn khác là tiền gửi rút gốc linh hoạt. Đây là giải pháp phù hợp với người muốn giữ thói quen tiết kiệm nhưng vẫn cần khả năng xoay vòng khi có việc đột xuất. Thay vì buộc bản thân chọn giữa “tiêu hết” và “không đụng tới được gì”, bạn có thể gửi tiền vào một nơi an toàn hơn tài khoản thanh toán nhưng vẫn rút được khi cần. Cơ chế ở đây là tách tiền dự phòng khỏi tiền chi tiêu thường ngày, nhờ đó giảm khả năng dùng nhầm cho các khoản không ưu tiên.
Điểm cần nhìn rõ là linh hoạt luôn đi kèm đánh đổi. Càng dễ rút, khả năng kỷ luật càng phụ thuộc vào chính bạn. Vì vậy, giải pháp này hợp với người đã biết mình thường xuyên cần tiền dự phòng nhưng vẫn muốn tránh để tiền nằm quá gần tầm tay. Nếu bạn đang xây quỹ khẩn cấp, đây là cách hợp lý để vừa giữ thanh khoản vừa tạo thói quen tiết kiệm tuần. Còn nếu mục tiêu là tích lũy cho kế hoạch dài hơi như học phí, du lịch hoặc mua sắm lớn, một sản phẩm tích lũy có lịch nộp đều đặn thường kỷ luật hơn.
Câu hỏi thường gặp
Tiết kiệm tiền theo tuần có thật sự hiệu quả hơn theo tháng không?
Có, với nhiều người thì hiệu quả hơn vì dễ theo dõi và ít gây áp lực. Mốc một tuần ngắn đủ để bạn nhận ra sai lệch chi tiêu sớm, từ đó điều chỉnh kịp thời trước khi ngân sách tháng bị vỡ.Nên bắt đầu tiết kiệm theo tuần từ bao nhiêu tiền?
Không có con số cố định cho tất cả mọi người. Mức hợp lý là số tiền bạn có thể giữ đều mà không phải cắt vào các khoản thiết yếu, vì thói quen bền vững quan trọng hơn số tiền góp ban đầu.Nếu thu nhập không đều thì có áp dụng được không?
Vẫn áp dụng được, nhưng nên dùng mức linh hoạt thay vì cố định. Bạn có thể góp theo tuần có dư, hoặc đặt một mức sàn nhỏ rồi tăng thêm khi nguồn thu tốt hơn.Có nên dùng nhiều cách cùng lúc không?
Có, nhưng nên kết hợp có chọn lọc. Ví dụ, bạn có thể vừa gom tiền lẻ, vừa theo dõi chi tiêu tuần, rồi đưa phần dư sang một giải pháp tiết kiệm riêng để tránh tiêu mất.Làm sao biết mình đang tiết kiệm đúng hướng?
Hãy nhìn vào ba tín hiệu: số tiền dư mỗi tuần có tăng lên không, bạn có ít phải “vay ngược” từ quỹ tiết kiệm không, và ngân sách sinh hoạt có ổn định hơn không. Nếu ba yếu tố này cải thiện dần, kế hoạch của bạn đang đi đúng hướng.
Khám phá
Tiết kiệm là gì? 11 cách tiết kiệm tiền hiệu quả và thực tế nhất
Học cách tiết kiệm tiền lương hiệu quả để kiểm soát chi tiêu
10 cách tiết kiệm tiền cho gia đình hiệu quả, dễ áp dụng
Bình luận (0)
Blog
Khám phá 4 cách tiết kiệm tiền theo tuần đơn giản, dễ áp dụng và giúp bạn tích lũy đều đặn mà không tạo áp lực tài chính.
Trương Văn Hạnh
- Tài chính thông minh
Bài viết liên quan
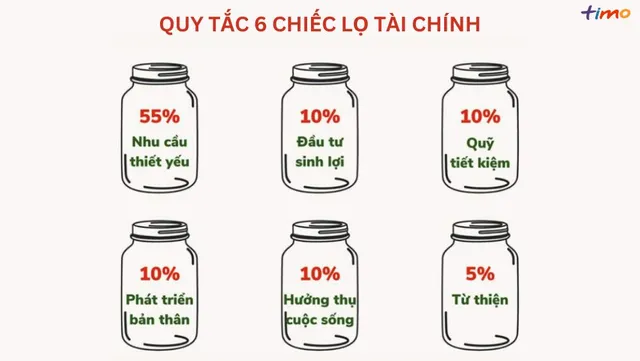
Kế hoạch phân bổ chi tiêu hợp lý trong một tháng hiệu quả
Hướng dẫn chi tiết cách thiết lập kế hoạch phân bổ chi tiêu hợp lý trong một tháng giúp gia đình kiểm soát tài chính, tiết kiệm và đầu tư bền vững năm 2026.
Gợi ý cách chi tiêu thông minh cho mức thu nhập hạn chế 2026
Hướng dẫn chi tiết cách quản lý tài chính, cắt giảm chi phí sinh hoạt và tối ưu hóa ngân sách gia đình dành cho người có thu nhập hạn chế trong năm 2026.
Hướng dẫn quản lý chi tiêu cá nhân giúp tích lũy tài chính
Khám phá nguyên lý quản lý chi tiêu cá nhân hiệu quả, giúp bạn và gia đình kiểm soát ngân sách, tối ưu dòng tiền và xây dựng quỹ dự phòng vững chắc.
Bí quyết chi tiêu tiết kiệm hiệu quả cho người thu nhập thấp
Khám phá các bí quyết chi tiêu tiết kiệm, quản lý dòng tiền và gia tăng thu nhập hiệu quả dành cho người có thu nhập thấp để đạt được sự ổn định tài chính.
Bí quyết săn mã giảm giá trực tuyến giúp mua sắm tiết kiệm 2026
Khám phá cơ chế phân bổ ưu đãi và chiến thuật săn sale thông minh trên các sàn thương mại điện tử năm 2026 giúp gia đình tối ưu chi phí sinh hoạt.
10 mẫu bảng theo dõi chi tiêu cá nhân miễn phí tốt nhất 2026
Khám phá 10 mẫu bảng theo dõi chi tiêu cá nhân tối ưu nhất 2026 giúp quản lý tài chính gia đình hiệu quả. Hướng dẫn chi tiết cách thiết lập và tự động hóa.
Top ứng dụng quản lý chi tiêu cá nhân và gia đình tốt nhất 2026
Đánh giá chuyên sâu cơ chế hoạt động của các ứng dụng quản lý chi tiêu cá nhân và gia đình uy tín nhất năm 2026 giúp tối ưu dòng tiền nuôi con.
Bí quyết quản lý chi tiêu gia đình hiệu quả bằng quy tắc 50-30-20
Khám phá cách quản lý chi tiêu gia đình hiệu quả với quy tắc 50-30-20, từ lập kế hoạch, theo dõi ngân sách đến điều chỉnh chi tiêu bền vững.