Rủi ro khi gửi tiết kiệm ngân hàng và cách phòng tránh
Rủi ro khi gửi tiết kiệm ngân hàng và cách phòng tránh hiệu quả
Nhiều người xem tiết kiệm ngân hàng là kênh giữ tiền "chắc ăn" nhất — và về cơ bản, nhận định đó không sai. Nhưng trong bối cảnh 2026, khi công nghệ deepfake AI ngày càng tinh vi và các chiêu thức lừa đảo tài chính không ngừng nâng cấp, rủi ro không nằm ở bản thân ngân hàng mà nằm ở những lỗ hổng hành vi của người gửi tiền. Hiểu đúng bản chất từng loại rủi ro là bước đầu tiên để bảo vệ tài sản một cách thực sự hiệu quả.
4 rủi ro khi gửi tiết kiệm ngân hàng cần biết
Phần lớn sự cố tài chính liên quan đến tiết kiệm ngân hàng không xuất phát từ lỗi hệ thống — mà từ việc người gửi tiền vô tình tạo ra điểm tấn công cho kẻ gian. Dưới đây là bốn nhóm rủi ro phổ biến nhất, được phân tích theo cơ chế hoạt động để bạn hiểu đúng thay vì chỉ biết "cần cẩn thận".
Rủi ro mất tiền khi lộ thông tin cá nhân
Thông tin cá nhân như số CMND/CCCD, ngày sinh, số điện thoại và địa chỉ email khi bị lộ sẽ không gây hại ngay lập tức. Cơ chế nguy hiểm nằm ở chỗ kẻ gian thu thập dữ liệu từ nhiều nguồn rò rỉ khác nhau, ghép lại thành hồ sơ đủ để mạo danh chủ tài khoản khi liên hệ với ngân hàng hoặc đơn vị liên quan.
Năm 2026, mối lo đặc biệt hơn khi công nghệ AI giả giọng nói và deepfake video đã đạt mức đủ để qua mắt người thường trong các cuộc gọi ngắn. Kẻ gian có thể giả dạng nhân viên ngân hàng, thậm chí giả dạng người thân của bạn để tạo áp lực tâm lý, từ đó khai thác thêm thông tin xác thực hoặc yêu cầu chuyển tiền khẩn cấp. Cơ chế này — kết hợp social engineering (thao túng tâm lý xã hội) với dữ liệu cá nhân bị lộ — tạo ra tình huống mà nạn nhân không có thời gian kiểm chứng.
Điểm mấu chốt cần nhớ: ngân hàng không bao giờ chủ động gọi điện yêu cầu bạn cung cấp thông tin tài khoản, mã OTP hay thực hiện bất kỳ giao dịch nào qua điện thoại. Nếu nhận cuộc gọi có nội dung như vậy, dù giọng nghe quen thuộc, hãy cúp máy và gọi lại trực tiếp qua đường dây chính thức của ngân hàng để xác minh.
Rủi ro lộ OTP và mật khẩu khi giao dịch online
OTP (One-Time Password — mã xác thực một lần) là lớp bảo mật thứ hai của hầu hết hệ thống ngân hàng số. Về nguyên lý, đây là lớp phòng thủ rất vững: mã chỉ có hiệu lực trong 60–90 giây và không thể tái sử dụng. Tuy nhiên, bản thân cơ chế OTP không phải điểm yếu — điểm yếu nằm ở hành vi của người dùng khi bị lừa cung cấp mã này cho bên thứ ba.
Chiêu thức phổ biến nhất là phishing (giả mạo trang đăng nhập ngân hàng) kết hợp kỹ thuật man-in-the-middle: kẻ gian tạo trang web giả y hệt giao diện ngân hàng, người dùng nhập mật khẩu và OTP vào trang đó, trong khi hệ thống của kẻ gian lập tức dùng thông tin này để đăng nhập tài khoản thật và thực hiện giao dịch — tất cả xảy ra trong vòng chưa đến 1 phút. Ngoài ra, phần mềm độc hại (malware) cài trên điện thoại có thể đọc tin nhắn SMS chứa OTP mà không cần bạn thao tác gì.
Để phòng tránh rủi ro này, hãy kiểm tra kỹ URL trước khi đăng nhập (ngân hàng luôn dùng HTTPS và tên miền chính thức), không đăng nhập tài khoản ngân hàng qua WiFi công cộng, và tuyệt đối không cung cấp OTP cho bất kỳ ai — kể cả người tự xưng là nhân viên ngân hàng, công an hay cơ quan nhà nước.
Rủi ro mất tiền khi nhờ người khác gửi tiết kiệm hộ
Đây là loại rủi ro thường bị xem nhẹ vì nó xảy ra trong phạm vi tin tưởng: nhờ người thân, bạn bè, hoặc đồng nghiệp đến ngân hàng gửi tiền hộ khi bản thân bận. Cơ chế rủi ro ở đây không phải lúc nào cũng là hành vi cố ý gian lận — đôi khi chỉ cần sổ tiết kiệm được đứng tên người được nhờ, hoặc giấy tờ không rõ ràng, là đã tạo ra tranh chấp pháp lý khó giải quyết về sau.
Trường hợp nghiêm trọng hơn là khi người được nhờ lợi dụng quyền truy cập tạm thời để rút tiền trước hạn, hoặc dùng thông tin tài khoản bạn cung cấp cho họ để thực hiện các giao dịch không được phép. Pháp lý ngân hàng Việt Nam quy định rõ: chỉ chủ tài khoản hoặc người được ủy quyền hợp lệ (có giấy ủy quyền có công chứng) mới được thực hiện giao dịch. Bất kỳ sự "nhờ vả" nào nằm ngoài khung pháp lý này đều tiềm ẩn rủi ro mà ngân hàng không có nghĩa vụ bồi thường.
Nguyên tắc thực hành đơn giản nhất là tự mình thực hiện mọi giao dịch tiết kiệm. Nếu bất khả kháng phải ủy quyền, hãy lập giấy ủy quyền đúng quy trình, giới hạn phạm vi ủy quyền rõ ràng và không giao thẻ hay sổ tiết kiệm cho người khác giữ.
Rủi ro khi ngân hàng phá sản — hiếm nhưng cần hiểu đúng
Câu hỏi "nếu ngân hàng phá sản, tiền của mình có mất không?" là mối lo lâu năm nhưng ít được giải thích thấu đáo. Thực tế, ngân hàng thương mại tại Việt Nam chịu sự giám sát chặt chẽ của Ngân hàng Nhà nước — bao gồm các yêu cầu về tỷ lệ an toàn vốn tối thiểu (CAR) và thanh khoản theo chuẩn Basel. Đây là cơ chế phòng ngừa từ xa, khiến kịch bản một ngân hàng lớn đột ngột phá sản là cực kỳ khó xảy ra.
Nhưng quan trọng hơn, ngay cả trong tình huống xấu nhất, người gửi tiền được bảo vệ bởi hệ thống Bảo hiểm tiền gửi Việt Nam. Theo quy định hiện hành, số tiền được bảo hiểm tối đa lên đến 125 triệu đồng cho một cá nhân tại một tổ chức tín dụng. Điều này có nghĩa là: nếu bạn gửi tiết kiệm tại nhiều ngân hàng khác nhau, mỗi nơi đều được bảo vệ độc lập đến mức trần này.
Trade-off cần cân nhắc: nếu bạn có số tiền tiết kiệm vượt mức 125 triệu đồng tại một ngân hàng duy nhất, phần vượt trội về lý thuyết không được bảo hiểm đầy đủ trong kịch bản phá sản. Giải pháp thực tế là phân bổ tiết kiệm sang nhiều ngân hàng uy tín, không tập trung toàn bộ vào một nơi — đây cũng là nguyên tắc phân tán rủi ro cơ bản trong quản lý tài chính cá nhân.
Có nên gửi tiết kiệm ngân hàng không?
Câu trả lời ngắn: có, và tiết kiệm ngân hàng vẫn là một trong những kênh giữ tiền có tỷ lệ rủi ro thấp nhất so với các kênh đầu tư phổ biến khác như chứng khoán, bất động sản hay tiền kỹ thuật số. Điểm khác biệt quan trọng là bốn nhóm rủi ro nêu trên đều có thể kiểm soát được thông qua hành vi, không phải rủi ro hệ thống không thể phòng tránh.
Điều đội ngũ biên tập Chăm con chuẩn nhận thấy qua nhiều bài phân tích tài chính cá nhân là phần lớn người bị mất tiền liên quan đến tiết kiệm ngân hàng không phải vì họ chọn sai kênh, mà vì họ chưa xây dựng thói quen bảo mật cơ bản. Tiết kiệm ngân hàng an toàn hay không phụ thuộc vào mức độ chủ động của chính người gửi tiền nhiều hơn là phụ thuộc vào ngân hàng.
So với việc giữ tiền mặt tại nhà (rủi ro mất trộm, hỏa hoạn, không sinh lãi), hoặc giao cho các hội nhóm tín dụng không chính thức (rủi ro pháp lý cực cao), tiết kiệm ngân hàng vẫn là lựa chọn hợp lý cho phần vốn "nền" trong danh mục tài chính cá nhân — đặc biệt với các gia đình đang xây dựng quỹ khẩn cấp hoặc tích lũy có mục tiêu trong 1–5 năm.
Những lưu ý khi gửi tiết kiệm ngân hàng để an toàn nhất
Chọn ngân hàng uy tín là điều kiện nền tảng, nhưng không phải yếu tố duy nhất. Ưu tiên các ngân hàng thương mại có vốn nhà nước hoặc ngân hàng tư nhân lớn được xếp hạng tín nhiệm tốt, đang hoạt động ổn định và minh bạch trong công bố thông tin tài chính. Tránh các tổ chức tín dụng nhỏ đang có dấu hiệu bất ổn hoặc chào lãi suất cao bất thường so với mặt bằng thị trường — lãi suất cao quá mức thường là dấu hiệu của áp lực thanh khoản, không phải ưu đãi thực sự.
Về phía bảo mật tài khoản, một số thói quen đơn giản nhưng tạo ra sự khác biệt lớn: đặt mật khẩu ứng dụng ngân hàng riêng biệt, không trùng với mật khẩu email hay mạng xã hội; bật xác thực hai lớp (2FA) nếu ứng dụng hỗ trợ; kiểm tra lịch sử giao dịch định kỳ ít nhất mỗi tháng một lần để phát hiện sớm bất thường. Quan sát của Chăm con chuẩn cho thấy người dùng kiểm tra tài khoản thường xuyên có xu hướng phát hiện và xử lý sự cố sớm hơn đáng kể so với những người chỉ đăng nhập khi cần rút tiền.
Về phân bổ tiết kiệm, nếu tổng số tiền gửi vượt mức bảo hiểm 125 triệu đồng, hãy chia sang nhiều ngân hàng khác nhau. Đây không phải dấu hiệu thiếu tin tưởng vào ngân hàng, mà là áp dụng nguyên tắc phân tán rủi ro đúng chuẩn — tương tự cách các nhà đầu tư chuyên nghiệp không bao giờ đặt toàn bộ vốn vào một tài sản duy nhất.
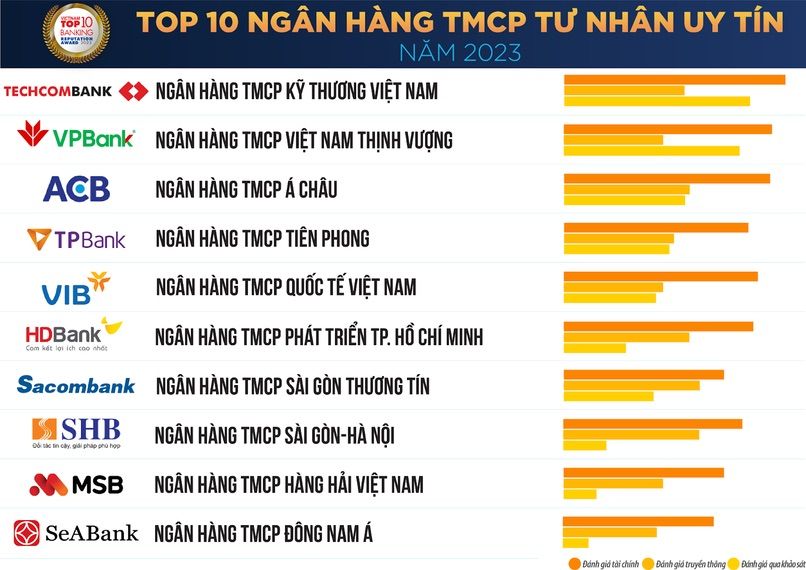
Cuối cùng, đọc kỹ hợp đồng tiết kiệm trước khi ký là bước nhiều người bỏ qua vì tưởng đơn giản. Cần xác nhận rõ: lãi suất áp dụng (cố định hay thả nổi), điều kiện rút trước hạn và mức phí/lãi suất áp dụng khi rút sớm, cũng như hình thức trả lãi (cuối kỳ hay định kỳ hàng tháng). Những chi tiết này ảnh hưởng trực tiếp đến lợi nhuận thực tế và khả năng linh hoạt tài chính của bạn.
Câu hỏi thường gặp
Tiền gửi tiết kiệm có được bảo hiểm không? Có. Theo quy định của Bảo hiểm tiền gửi Việt Nam, mỗi cá nhân được bảo hiểm tối đa 125 triệu đồng tại một tổ chức tín dụng. Nếu gửi tại nhiều ngân hàng khác nhau, mức bảo hiểm được tính độc lập cho từng nơi.
Nhân viên ngân hàng có thể lấy tiền của mình không? Về mặt quy trình, mọi giao dịch đều phải có xác thực của chủ tài khoản (chữ ký, OTP hoặc sinh trắc học). Nhân viên ngân hàng không thể đơn phương thực hiện giao dịch mà không có sự chấp thuận của khách hàng. Rủi ro thực tế thường đến từ bên ngoài (lừa đảo, phishing) nhiều hơn là từ nội bộ ngân hàng.
Nên gửi tiết kiệm online hay trực tiếp tại quầy? Cả hai đều an toàn nếu thực hiện đúng cách. Gửi online tiện hơn nhưng đòi hỏi kỷ luật bảo mật cao hơn (WiFi an toàn, thiết bị không nhiễm malware). Gửi tại quầy giảm rủi ro bảo mật kỹ thuật số nhưng tiếp xúc nhiều hơn với rủi ro vật lý. Với khoản tiền lớn, nhiều người chọn đến quầy để có giấy tờ xác nhận trực tiếp.
Lãi suất cao bất thường có phải dấu hiệu nguy hiểm không? Thường là có. Ngân hàng hoặc tổ chức tín dụng chào lãi suất cao hơn mặt bằng thị trường từ 2–3% trở lên mà không có lý do rõ ràng thường đang chịu áp lực thanh khoản. Hãy ưu tiên sự ổn định và uy tín hơn lãi suất khi lựa chọn nơi gửi tiền.
Nếu phát hiện giao dịch lạ trong tài khoản, phải làm gì ngay? Gọi ngay đường dây hỗ trợ khách hàng của ngân hàng (số in trên thẻ hoặc trên website chính thức — không dùng số tìm trên Google) để yêu cầu khóa tài khoản tạm thời và tra soát giao dịch. Đồng thời đổi mật khẩu và thông báo với cơ quan công an nếu xác định có dấu hiệu lừa đảo.
Khám phá
Cách kiểm tra và quản lý hóa đơn mua hàng trên Apple 2026
Hướng dẫn chi tiết cách nhận Shopee Xu từ đơn hàng 2026
Bí kíp kiếm và tích lũy Shopee Xu mua sắm tiết kiệm 2026
Bình luận (0)
Blog
Gửi tiết kiệm ngân hàng tiềm ẩn những rủi ro nào? Bài viết phân tích 4 nguy cơ thực tế và hướng dẫn cách bảo vệ tài sản an toàn nhất trong năm 2026.
Huỳnh Thị Lâm
- Tài chính thông minh
Bài viết liên quan
Bí quyết săn mã giảm giá trực tuyến giúp mua sắm tiết kiệm 2026
Khám phá cơ chế phân bổ ưu đãi và chiến thuật săn sale thông minh trên các sàn thương mại điện tử năm 2026 giúp gia đình tối ưu chi phí sinh hoạt.
10 mẫu bảng theo dõi chi tiêu cá nhân miễn phí tốt nhất 2026
Khám phá 10 mẫu bảng theo dõi chi tiêu cá nhân tối ưu nhất 2026 giúp quản lý tài chính gia đình hiệu quả. Hướng dẫn chi tiết cách thiết lập và tự động hóa.
Top ứng dụng quản lý chi tiêu cá nhân và gia đình tốt nhất 2026
Đánh giá chuyên sâu cơ chế hoạt động của các ứng dụng quản lý chi tiêu cá nhân và gia đình uy tín nhất năm 2026 giúp tối ưu dòng tiền nuôi con.
Bí quyết quản lý chi tiêu gia đình hiệu quả bằng quy tắc 50-30-20
Khám phá cách quản lý chi tiêu gia đình hiệu quả với quy tắc 50-30-20, từ lập kế hoạch, theo dõi ngân sách đến điều chỉnh chi tiêu bền vững.
Vì sao chi tiêu đắt đỏ gắn liền với trải nghiệm thương hiệu?
Giải thích vì sao mức chi tiêu cao thường đi cùng trải nghiệm thương hiệu, từ xa xỉ truyền thống đến định nghĩa mới về giá trị cảm nhận năm 2026.
Gửi tiết kiệm theo ngày: Cách hiện thực hóa mục tiêu tài chính
Giải pháp gửi tiết kiệm theo ngày giúp các gia đình quản lý chi tiêu hiệu quả, tận dụng sức mạnh lãi kép vi mô để hiện thực hóa các mục tiêu tài chính an toàn.
Tích lũy như ý là gì? Cách tiết kiệm linh hoạt cho người bận rộn
Khám phá giải pháp tiết kiệm tích lũy như ý giúp tối ưu nguồn tiền nhàn rỗi, cơ chế sinh lời tự động và cách quản lý tài chính linh hoạt cho người bận rộn.
Hướng dẫn thủ tục mở tài khoản ngân hàng cho con nhỏ 2026
Cập nhật thủ tục mở tài khoản ngân hàng cho con nhỏ năm 2026, điều kiện theo độ tuổi, giấy tờ cần chuẩn bị và cách ba mẹ quản lý an toàn.