Tiết kiệm tích lũy là gì? Nên chọn gửi tích lũy hay gửi thường?
Tiết kiệm tích lũy là gì? Nên chọn gửi tích lũy hay gửi thường?
Nhiều gia đình trẻ tại Việt Nam thường rơi vào vòng lặp tài chính quen thuộc khi mỗi tháng nhận lương chỉ dư ra vài triệu đồng nhưng không biết nên tích lũy thế nào. Gửi tiết kiệm thông thường đòi hỏi một khoản tiền lớn ngay từ đầu để có lãi suất tốt, còn giữ tiền mặt trong tài khoản thanh toán lại dễ dẫn đến chi tiêu phung phí. Việc lựa chọn giải pháp tích lũy định kỳ với số vốn nhỏ ban đầu đang trở thành bài toán cần lời giải tối ưu để thiết lập bệ phóng tài chính vững chắc.
Bản chất và cơ chế vận hành của gửi tiết kiệm tích lũy
Gửi tiết kiệm tích lũy là một hình thức gửi tiền tiết kiệm có kỳ hạn tại ngân hàng, cho phép người gửi nộp thêm tiền vào tài khoản tích lũy nhiều lần trong suốt thời hạn gửi mà không giới hạn số lượng giao dịch. Thay vì phải gom góp một khoản tiền lớn ngay từ đầu, bạn có thể thiết lập tài khoản với số vốn ban đầu cực kỳ khiêm tốn, đôi khi chỉ từ vài chục ngàn đồng, sau đó chủ động nộp thêm định kỳ theo tháng hoặc bất cứ khi nào có dòng tiền nhàn rỗi phát sinh.
Cơ chế sinh lời của tiết kiệm tích lũy hoạt động dựa trên nguyên lý tính lãi trên số dư thực tế hằng ngày (daily balance method) kết hợp với công thức lãi kép tích lũy. Khi bạn nộp thêm tiền vào tài khoản tích lũy tại bất kỳ thời điểm nào trong kỳ hạn, hệ thống ngân hàng sẽ ghi nhận số dư mới và áp dụng mức lãi suất thỏa thuận trên cơ sở số ngày thực tế mà khoản tiền đó được duy trì trong tài khoản. Điều này có nghĩa là mỗi đồng tiền nộp thêm sẽ ngay lập tức phát sinh lãi từ ngày hôm sau thay vì phải chờ đến đầu chu kỳ tiếp theo, giúp tối ưu hóa giá trị thời gian của tiền tệ. Tuy nhiên, một điểm hạn chế lớn cần lưu ý là lãi suất của sản phẩm tích lũy thường thấp hơn khoảng 0.2% đến 0.5% so với hình thức gửi tiết kiệm cố định cùng kỳ hạn để đánh đổi lấy sự linh hoạt trong việc nạp thêm tiền.
Đội ngũ biên tập Chăm con chuẩn nhận thấy việc tận dụng tính năng tự động trích tiền từ tài khoản thanh toán sang tài khoản tích lũy vào ngày nhận lương hằng tháng là giải pháp hữu hiệu giúp loại bỏ yếu tố cảm xúc và sự trì hoãn trong việc quản lý tài chính cá nhân. Kỷ luật tích lũy này tạo ra một thói quen chi tiêu trong phạm vi ngân sách còn lại, giúp các gia đình nhanh chóng đạt được các mục tiêu tài chính trung hạn.
So sánh gửi tiết kiệm tích lũy và gửi tiết kiệm thường cố định
Việc phân biệt rõ ràng giữa gửi tiết kiệm tích lũy và gửi tiết kiệm cố định giúp người gửi tiền xây dựng được chiến lược phân bổ dòng tiền phù hợp với tính chất thu nhập cá nhân. Điểm khác biệt lớn nhất nằm ở phương thức nạp tiền và cách thức tính toán dòng tiền đầu vào của từng sản phẩm tại ngân hàng.
Cơ chế hoạt động của tiết kiệm thường cố định yêu cầu khách hàng gửi một khoản tiền lớn duy nhất vào ngày mở sổ và cam kết không rút ra trước hạn để nhận mức lãi suất cố định tốt nhất. Ngược lại, tiết kiệm tích lũy hoạt động như một "heo đất công nghệ" mở, cho phép biến động số dư tăng liên tục thông qua các lệnh chuyển khoản nhỏ lẻ hằng tuần hoặc hằng tháng. Yếu tố quyết định hiệu quả của hai hình thức này nằm ở tốc độ tích lũy vốn và độ ổn định của thu nhập. Nếu bạn sở hữu khoản tiền nhàn rỗi lớn từ việc bán tài sản hoặc thưởng cuối năm, tiết kiệm thường sẽ mang lại mức lợi nhuận tuyệt đối cao hơn nhờ lãi suất ưu việt áp dụng trên toàn bộ số dư lớn ngay từ đầu kỳ. Trong khi đó, nếu thu nhập của bạn đến từ lương hằng tháng với một phần thặng dư nhỏ khoảng 2 đến 3 triệu đồng, gửi tích lũy sẽ là công cụ gom vốn tối ưu giúp tránh tình trạng tiền nhàn rỗi bị lãng phí trong tài khoản thanh toán không kỳ hạn vốn có lãi suất gần như bằng không.
Trong các bài phân tích của Chăm con chuẩn, tính linh hoạt của tiết kiệm tích lũy còn thể hiện ở việc hỗ trợ người dùng chia nhỏ dòng tiền thành nhiều mục tiêu ngắn hạn như quỹ tiêm chủng cho con, quỹ du lịch hoặc quỹ mua sắm thiết bị gia đình. Việc chia nhỏ này giúp kiểm soát chi tiêu trực quan hơn thay vì dồn tất cả tiền tiết kiệm vào một sổ lớn duy nhất khó quản lý.
Chiến lược tích lũy hiệu quả và tiêu chí lựa chọn ngân hàng uy tín
Để tối đa hóa lợi ích từ sản phẩm tiết kiệm tích lũy trong năm 2026, người gửi tiền cần áp dụng chiến lược lựa chọn kỳ hạn thông minh kết hợp với việc tận dụng hạ tầng công nghệ số của các ngân hàng thương mại lớn. Lãi suất không phải là yếu tố duy nhất quyết định hiệu quả của khoản tích lũy dài hạn.
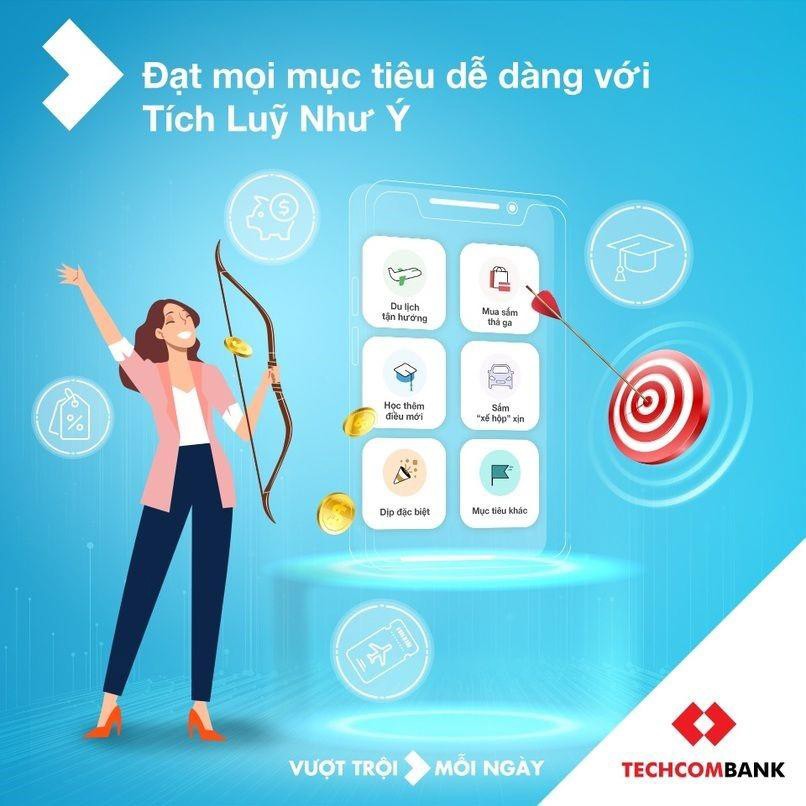
Nguyên lý cốt lõi khi tham gia gửi tiết kiệm tích lũy là đảm bảo tính nhất quán của dòng tiền gửi thêm để tận dụng tối đa sức mạnh của lãi kép. Khi lựa chọn ngân hàng, người gửi nên ưu tiên những đơn vị có hệ thống ngân hàng số mạnh mẽ, hỗ trợ tính năng tự động trích tiền thông minh và có cơ chế tính lãi rõ ràng hiển thị trực tiếp trên ứng dụng di động. Các sản phẩm tích lũy hiện đại như Tích lũy Như Ý tại Techcombank hay các gói tích lũy tự động tại các ngân hàng lớn hiện nay đều cung cấp giải pháp thiết lập mục tiêu tài chính cụ thể, cho phép tự động tính toán số tiền cần gửi thêm mỗi tháng để đạt được con số kỳ vọng khi đáo hạn. Mức lãi suất của các sản phẩm tích lũy online này thường được thiết kế linh hoạt theo bậc thang số dư, nghĩa là tổng số tiền tích lũy của bạn càng lớn thì mức lãi suất áp dụng cho toàn bộ tài khoản sẽ tự động tăng lên theo các mốc quy định của ngân hàng.
Quan điểm Chăm con chuẩn dựa trên kinh nghiệm thực tế cho thấy các gia đình nên chọn kỳ hạn tích lũy từ 6 đến 12 tháng để vừa đảm bảo nhận được mức lãi suất tối ưu của ngân hàng, vừa tránh được rủi ro phải tất toán sớm do các nhu cầu chi tiêu đột xuất ngoài kế hoạch. Nếu tất toán trước hạn, toàn bộ số tiền gửi thêm sẽ chỉ được tính lãi suất không kỳ hạn cực thấp, làm giảm đáng kể hiệu quả của quá trình tích lũy.
Câu hỏi thường gặp
Có thể rút tiền một phần từ tài khoản tiết kiệm tích lũy trước hạn hay không? Hầu hết các ngân hàng hiện nay không cho phép rút một phần gốc trước hạn đối với sản phẩm tiết kiệm tích lũy mà yêu cầu khách hàng phải tất toán toàn bộ tài khoản. Khi tất toán trước hạn, toàn bộ số tiền tích lũy bao gồm cả phần gốc ban đầu và các khoản nộp thêm sẽ chỉ được hưởng mức lãi suất không kỳ hạn rất thấp. Vì vậy, bạn chỉ nên gửi vào tài khoản tích lũy những khoản tiền thực sự nhàn rỗi trong kỳ hạn đã chọn.
Nên chọn hình thức gửi tích lũy định kỳ hay gửi tích lũy linh hoạt? Gửi tích lũy định kỳ phù hợp với những người có thu nhập ổn định hằng tháng và muốn rèn luyện kỷ luật tài chính bằng cách tự động trích một khoản tiền cố định vào ngày nhận lương. Trong khi đó, gửi tích lũy linh hoạt sẽ là lựa chọn tối ưu cho những người có thu nhập biến động, cho phép nộp tiền vào tài khoản bất cứ lúc nào khi có nguồn thu nhập phát sinh mà không bị ràng buộc về mặt thời gian hay số tiền tối thiểu.
Số tiền tối thiểu cho mỗi lần nộp thêm vào tài khoản tích lũy là bao nhiêu? Mức tiền gửi tối thiểu cho mỗi lần nộp thêm rất thấp và phụ thuộc vào quy định riêng của từng ngân hàng, thông thường chỉ từ 10.000 VND đến 50.000 VND khi thực hiện qua ứng dụng ngân hàng số. Sự tối giản về mặt hạn mức này giúp bất kỳ ai cũng có thể tham gia tích lũy hằng ngày từ những khoản tiền lẻ dư thừa sau khi chi tiêu.
Khám phá
Cách tiết kiệm tiền theo ngày để dễ dàng tích lũy hơn
Tiết kiệm là gì? 11 cách tiết kiệm tiền hiệu quả và thực tế nhất
Học cách tiết kiệm tiền lương hiệu quả để kiểm soát chi tiêu
Bình luận (0)
Blog
So sánh chi tiết gửi tiết kiệm tích lũy và gửi tiết kiệm thường tại ngân hàng. Tìm hiểu cơ chế sinh lời, lãi suất và cách tối ưu hóa dòng tiền nhàn rỗi năm 2026.
Media team
- Tài chính thông minh
Bài viết liên quan
Bí quyết săn mã giảm giá trực tuyến giúp mua sắm tiết kiệm 2026
Khám phá cơ chế phân bổ ưu đãi và chiến thuật săn sale thông minh trên các sàn thương mại điện tử năm 2026 giúp gia đình tối ưu chi phí sinh hoạt.
10 mẫu bảng theo dõi chi tiêu cá nhân miễn phí tốt nhất 2026
Khám phá 10 mẫu bảng theo dõi chi tiêu cá nhân tối ưu nhất 2026 giúp quản lý tài chính gia đình hiệu quả. Hướng dẫn chi tiết cách thiết lập và tự động hóa.
Top ứng dụng quản lý chi tiêu cá nhân và gia đình tốt nhất 2026
Đánh giá chuyên sâu cơ chế hoạt động của các ứng dụng quản lý chi tiêu cá nhân và gia đình uy tín nhất năm 2026 giúp tối ưu dòng tiền nuôi con.
Bí quyết quản lý chi tiêu gia đình hiệu quả bằng quy tắc 50-30-20
Khám phá cách quản lý chi tiêu gia đình hiệu quả với quy tắc 50-30-20, từ lập kế hoạch, theo dõi ngân sách đến điều chỉnh chi tiêu bền vững.
Vì sao chi tiêu đắt đỏ gắn liền với trải nghiệm thương hiệu?
Giải thích vì sao mức chi tiêu cao thường đi cùng trải nghiệm thương hiệu, từ xa xỉ truyền thống đến định nghĩa mới về giá trị cảm nhận năm 2026.
Gửi tiết kiệm theo ngày: Cách hiện thực hóa mục tiêu tài chính
Giải pháp gửi tiết kiệm theo ngày giúp các gia đình quản lý chi tiêu hiệu quả, tận dụng sức mạnh lãi kép vi mô để hiện thực hóa các mục tiêu tài chính an toàn.
Tích lũy như ý là gì? Cách tiết kiệm linh hoạt cho người bận rộn
Khám phá giải pháp tiết kiệm tích lũy như ý giúp tối ưu nguồn tiền nhàn rỗi, cơ chế sinh lời tự động và cách quản lý tài chính linh hoạt cho người bận rộn.
Hướng dẫn thủ tục mở tài khoản ngân hàng cho con nhỏ 2026
Cập nhật thủ tục mở tài khoản ngân hàng cho con nhỏ năm 2026, điều kiện theo độ tuổi, giấy tờ cần chuẩn bị và cách ba mẹ quản lý an toàn.